国内自主品牌依然靠三菱发动机生存?事实真的如此吗?
随着中国汽车品牌的崛起,所谓“自主品牌依然依赖三菱发动机生存”的说法时而浮现,在部分网络讨论中被反复提及。这种观点认为,许多自主品牌缺乏核心动力总成研发能力,不得不采购三菱发动机维持生产。然而事实果真如此吗?深入梳理中国汽车工业的动力发展脉络,会发现这一印象早已严重滞后于现实——自主品牌不仅基本摆脱了对外部发动机的依赖,更在传统燃油动力和新能源动力领域构建起完整且不乏领先性的自研体系。
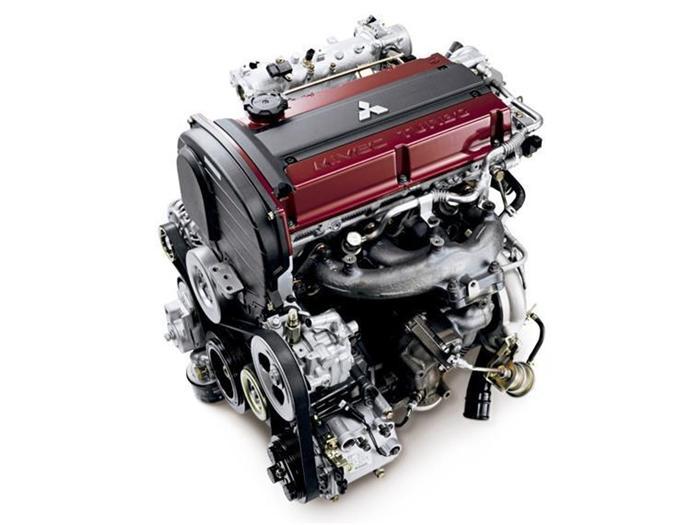
回首二十年前,三菱发动机确实在中国自主品牌起步阶段扮演过重要角色。当时,沈阳航天三菱和东安三菱生产的4G63、4G69等系列发动机,以其成熟可靠、成本适中的特点,成为众多刚刚进入整车制造领域的自主企业首选动力来源。包括早期的长城、吉利、比亚迪、奇瑞等品牌在内,不少车型都曾搭载过三菱发动机。这段历史是客观存在的,也是特定阶段的合理选择——在产业基础薄弱时,通过采购成熟部件快速推出产品,积累制造经验和市场认知。
但将二十年前的情况平移到今天,则完全误判了产业现实。如今的主流自主品牌几乎都已建立起自己的动力总成研发体系和制造基地。奇瑞的ACTECO系列发动机已经发展至第三代甚至第四代,涵盖1.6T、2.0T等排量,热效率突破40%,并出口至海外市场;长安的蓝鲸动力品牌涵盖了1.4T、1.5T、2.0T等多款发动机,多次获得“中国心”十佳发动机称号;吉利通过与沃尔沃合作开发Drive-E系列,并演化出雷神动力混动系统;长城汽车自主研发的2.0T、3.0T V6发动机以及9AT变速箱,已搭载于坦克、哈弗等高端车型;比亚迪则完全转向插电混动与纯电路线,其骁云系列混动专用发动机热效率达到43%以上,在DM-i超级混动系统中发挥着核心作用。上述几家头部企业之外,广汽、上汽、一汽等集团也均拥有完全自主知识产权的发动机产品序列。
数据更能说明转变程度。根据中国汽车工业协会及多家行业机构统计,自主品牌整车企业外购发动机的比例逐年下降,头部的十余家自主品牌乘用车企业中,自研发动机装车率已超过90%。换言之,三菱发动机对于当下的自主品牌主力车型而言,已沦为边缘选项,仅存在于部分边缘企业或特定低端车型上。从供应链安全和成本控制角度出发,年销数十万乃至上百万辆的企业也不具备长期外购核心动力的商业逻辑。
更重要的是,竞争维度已经发生根本性转移。在传统燃油发动机的技术指标上,自主品牌已经缩小了与国际主流水平的差距,部分指标实现并跑;而在电动化转型的新赛道上,中国品牌依靠插电混动专用发动机、增程器以及纯电驱动系统,建立起新的技术优势。例如比亚迪DM-i、长城Hi4、吉利雷神电混等混合动力架构中的发动机标定、热效率与系统集成水平,已经进入全球第一梯队。此时再谈“靠三菱发动机生存”,无疑是刻舟求剑。
也应看到,极少数非主流品牌或商用车、专用车领域仍存在外购动力总成的情况,部分是出于产品定位或生产效率考虑,但这绝不足以代表自主品牌整体。如果说早期自主品牌经历的是一个“引进消化吸收再创新”的过程,那么现阶段的主题早已切换至全栈自研与垂直整合。三菱发动机在中国的角色变迁,从“救急支柱”到“库存选项”,正是自主品牌动力崛起的反向印证。是时候放下那个过时的印象标签了。
如若转载,请注明出处:http://www.scyzxjd.com/product/4.html
更新时间:2026-11-01 14:46:21